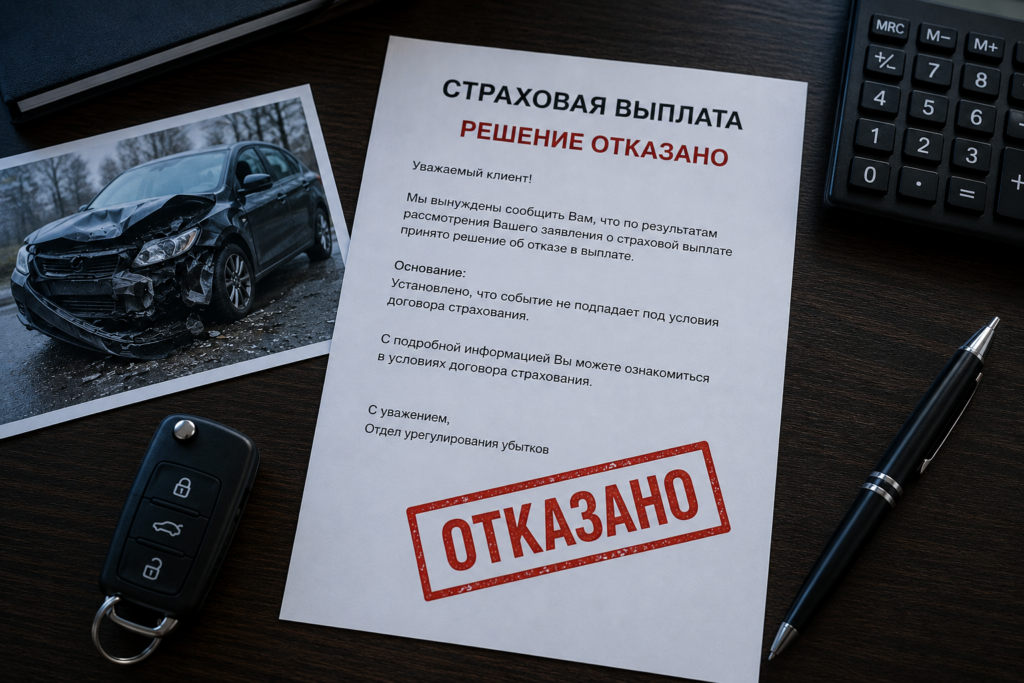
Три отказа страховой. Отказ финансового уполномоченного. Виновница ДТП два года отрицала свою вину. Все были против нашей клиентки — кроме суда. Разбираем дело, в котором пришлось пройти все инстанции, чтобы получить то, что положено по закону.
Что произошло
Январь 2023 года, трасса М2 под Серпуховом, вечер. Наша клиентка двигается во второй полосе в потоке. Автомобиль из третьей полосы начинает перестраиваться вправо — резко, поперёк дороги, прямо перед ней. Затормозить невозможно. Удар. Автомобиль виновницы разворачивает на 180 градусов.
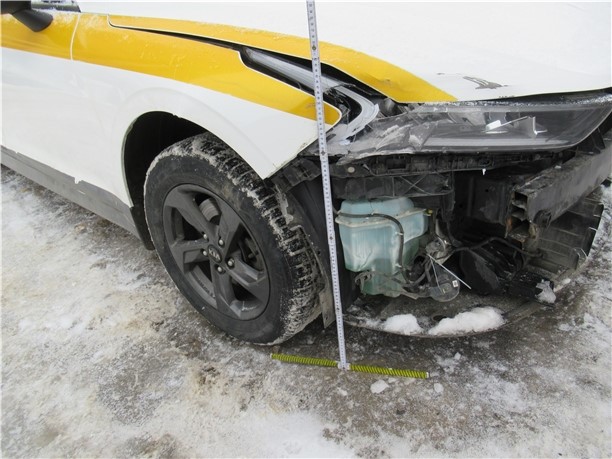
Результат: серьёзные повреждения обоих автомобилей. Стоимость восстановительного ремонта машины нашей клиентки значительно превысила лимит ОСАГО в 400 000 ₽.
Виновница ДТП заявила, что ехала параллельно и никуда не перестраивалась. По её версии — это наша клиентка врезалась в неё. Эту позицию она держала два года.
Страховая отказала — три раза
Клиентка обратилась в СПАО «Ингосстрах» за прямым возмещением убытков по ОСАГО. Началась история, которая заняла полгода только на досудебном этапе.
Отказ №1: «Автомобиль не представлен для осмотра»
Страховая назначила осмотр на 5 апреля — но уведомление пришло клиентке вечером 5 апреля. Физически невозможно было успеть. Клиентка через представителя предложила свои даты — 12–14 апреля, указала адрес, оставила контакты для связи.
Страховая назначила повторный осмотр на 12 апреля — уведомление снова пришло вечером 12 апреля. Тем не менее, 13 апреля представитель страховой приехал на место. Автомобиль стоял перед ним. Повреждения — налицо. Но осматривать он отказался: у клиентки не было с собой заявления с банковскими реквизитами.
Отказ №2: претензия отклонена
Клиентка заказала независимую оценку ущерба и направила досудебную претензию с требованием выплатить страховое возмещение. Ингосстрах рассмотрел — и отказал. Формулировка: «вина второго водителя не установлена».
Отказ №3: повторная претензия отклонена
Клиентка повторно обратилась с заявлением о выплате. Ингосстрах даже не назначил новый осмотр — просто отказал снова.
Финансовый уполномоченный — тоже отказ
Клиентка обратилась к финансовому уполномоченному — обязательный досудебный этап для страховых споров. Решение: отказать. Основание — нет документов, подтверждающих вину второго водителя.
На этом этапе большинство людей сдаются. Наша клиентка обратилась к нам.
Что мы сделали
Подали иск в Замоскворецкий районный суд Москвы к двум ответчикам:
К СПАО «Ингосстрах»: страховое возмещение по ОСАГО в полном объёме (400 000 ₽ — лимит), неустойка за просрочку, штраф 50%, расходы на независимую экспертизу.
К виновнице ДТП: разница между реальным ущербом и лимитом ОСАГО — то есть всё, что страховая не покрывает.
Судебная экспертиза — ключевой перелом
Виновница продолжала отрицать вину. Утверждала, что ехала параллельно и никуда не перестраивалась. Мы добились назначения судебной автотехнической экспертизы.
Эксперты установили:
Автомобиль виновницы располагался на проезжей части диагонально — под углом около 30 градусов. Если бы машины ехали параллельно, как утверждала виновница, такого удара и разворота на 180 градусов не могло произойти физически.
Виновница совершала перестроение с третьей полосы во вторую, преградив путь автомобилю нашей клиентки. Нарушены сразу пять пунктов ПДД: 1.5 (не создавать опасности), 8.1 (безопасность маневра), 8.4 (уступить дорогу при перестроении), 8.5 (занять крайнее положение) и 10.1 (безопасная скорость).
У нашей клиентки не было технической возможности остановиться. Эксперт пояснил: при наличии ABS тормозной путь не всегда оставляет следы на дороге, поэтому их отсутствие не означает, что торможения не было.
Вину также подтвердили показания двух свидетелей: автомобиль виновницы резко начал перестраиваться в правую полосу и выехал поперёк проезжей части.
Решение суда
Замоскворецкий районный суд Москвы, 12 февраля 2025 года.
Со СПАО «Ингосстрах» взыскано:
Страховое возмещение — 400 000 ₽ (полный лимит ОСАГО по имуществу). Неустойка за нарушение срока выплаты. Штраф 50% за отказ в добровольном порядке. Расходы на независимую оценку. Часть расходов на судебную экспертизу. Госпошлина.
С виновницы ДТП взыскано:
Разница между фактическим ущербом и лимитом ОСАГО. Часть расходов на судебную экспертизу. Госпошлина.
Суд отдельно указал: отказ Ингосстраха в осмотре 13 апреля — необоснован. Представитель страховой был на месте, мог зафиксировать повреждения, но отказался из-за формальности. Это не основание для отказа в выплате.
Почему страховая проиграла
1. Формальные поводы для отказа не работают в суде
Ингосстрах ссылался на «непредставление автомобиля для осмотра». Суд установил: клиентка предпринимала все меры, чтобы предоставить машину. Страховая сама назначала осмотры в невозможные сроки, а когда представитель всё-таки приехал — отказался осматривать из-за отсутствия одной бумаги.
2. «Вина не установлена» — не основание для отказа навсегда
Страховая и финансовый уполномоченный ссылались на то, что вина второго водителя не доказана. Но это вопрос, который решается в суде — через экспертизу и допрос свидетелей. Именно для этого существует судебный процесс. Экспертиза обстоятельств ДТП расставила всё по местам.
3. Экспертиза разбивает ложные показания
Виновница два года держала версию «ехала параллельно». Эксперт за одно исследование доказал, что это физически невозможно: угол столкновения, характер повреждений и разворот автомобиля на 180 градусов — всё указывает на перестроение. Подробнее: что такое независимая экспертиза автомобиля.
Что делать, если страховая отказала в выплате
- Не соглашайтесь с отказом. Страховые рассчитывают, что вы сдадитесь. Отказ — это начало, а не конец.
- Закажите независимую оценку ущерба — независимая оценка зафиксирует реальный размер повреждений.
- Направьте досудебную претензию. Это обязательный шаг перед обращением к финансовому уполномоченному.
- Обратитесь к финансовому уполномоченному. Обязательный этап перед судом по страховым спорам.
- Подайте иск в суд. Если все досудебные инстанции отказали — суд разберётся. Экспертиза и свидетели работают именно здесь.
Если ущерб превышает лимит ОСАГО
Лимит выплаты по ОСАГО — 400 000 ₽ на имущество. Если реальный ущерб больше — разница взыскивается с виновника ДТП напрямую через суд. Это не «дополнительный» иск, а законное право потерпевшего по ст. 15 и 1064 ГК РФ.
В этом деле стоимость ремонта по рыночным ценам значительно превысила лимит ОСАГО. Мы заявили требования к обоим ответчикам в одном иске — суд взыскал страховое с Ингосстраха и разницу с виновницы.
Подробнее: как получить полную выплату по ОСАГО.
Итог
Три отказа страховой, отказ финансового уполномоченного, два года отрицания вины — и полная победа в суде. Экспертиза доказала вину, свидетели подтвердили обстоятельства, суд взыскал страховое возмещение, неустойку, штраф и ущерб сверх лимита ОСАГО.
Если ваша страховая отказала в выплате — это не конец. Это повод обратиться к автоюристу, который проведёт дело через все инстанции и добьётся результата.